צמיחה פיננסית היא לא אירוע נקודתי שבו "נכנסת לכסף", אלא תהליך מתמשך שבו ההון, ההכנסה והביטחון הכלכלי שלכם מתרחבים בהדרגה לאורך השנים. במאמר הזה נסביר בעברית פשוטה מהי צמיחה פיננסית אמיתית, אילו עקרונות מבדילים בין משק בית שצומח לבין כזה
צמיחה פיננסית היא לא אירוע נקודתי שבו "נכנסת לכסף", אלא תהליך מתמשך שבו ההון, ההכנסה והביטחון הכלכלי שלכם מתרחבים בהדרגה לאורך השנים. במאמר הזה נסביר בעברית פשוטה מהי צמיחה פיננסית אמיתית, אילו עקרונות מבדילים בין משק בית שצומח לבין כזה
פרישה מהעבודה היא אחד המעברים המשמעותיים ביותר בחיים הכלכליים. ההכנסה החודשית הקבועה נפסקת, אבל ההוצאות ממשיכות – ולעיתים אף גדלות. בדיוק בגלל זה, תכנון פיננסי מקדים הוא לא מותרות, אלא הכרח. תכנון פרישה מקצועי נועד לתת תמונה ברורה ומלאה של
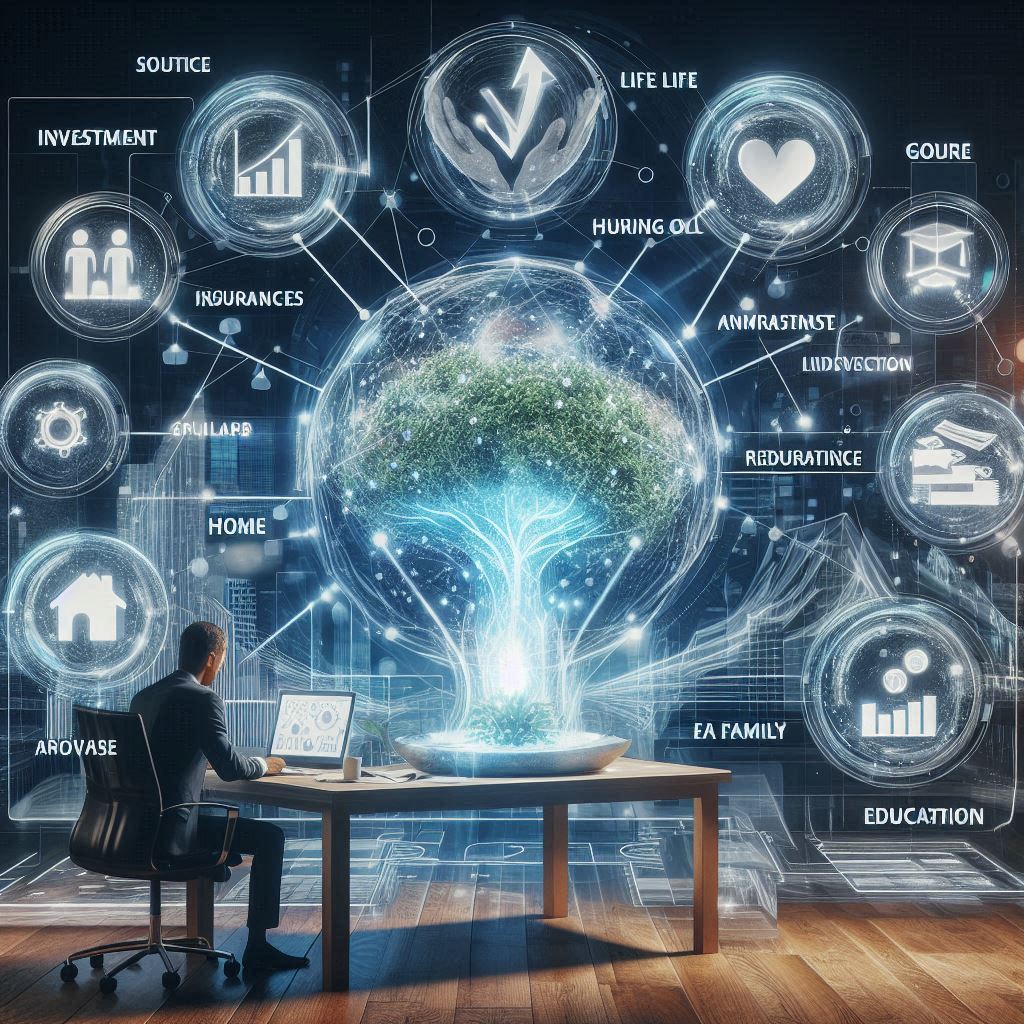
השקעה היא רק חוליה אחת בשרשרת תכנון פיננסי כולל. כשמשקיע מפריד את ההשקעות מהתמונה הרחבה של חייו הכלכליים, עלול להיווצר חוסר איזון בין תשואה, סיכון ונזילות. השקעה מוצלחת היא תוצאה של מערכת שלמה של שיקולים: מטרות, משמעויות, טווחים וסיכונים. השקעות
החיים צופנים שינויים. חלקם צפויים ומתוכננים וחלקם פחות. גם תוכנית פיננסית לא אמורה לקפוא על שמריה. כל תוכנית פיננסית חייבת להתעדכן לצד ובהתאם לאותם השינויים. שינויים עשויים להיות: שינוי במקום העבודה, הרחבת המשפחה, ירושה, מחלה, גירושין או יציאה לפנסיה. כל
עצמאיים נושאים על כתפיהם עול כפול הדורש את ניהולו הסדיר והיומיומי של העסק לצד בניית עתיד פיננסי יציב, במיוחד בתקופות סוערות בהן מתקיימות תנודות כלכליות רבות לצד שינויי מיסוי וחקיקה. תכנון פיננסי מותאם אישית מאפשר איזון בין תזרים מזומנים מיידי
תכנון פיננסי לא יכול להתבסס רק על השקעות, תשואות ותיקי השקעה. עוד לפני שמחפשים את הדרך המתאימה להגדלת ההון, חשוב לוודא שהוא מוגן. לא חסרים בחיינו אירועים בלתי צפויים. מחלה, אובדן כושר עבודה או פגיעה ביכולת ההשתכרות עלולים, כהרף עין,
יש חיסכון, אבל האם יש תכנון? רוב השכירים והעצמאים בישראל מחזיקים היום בכמה תוכניות חיסכון כמו קרן פנסיה, קופת גמל, קרן השתלמות ולעיתים גם ביטוח מנהלים. הבעיה מתחילה כשאין בין כולם סנכרון ושכל אחד מהם נשאר בבדידות מזהרת ועובד לבד.
ניהול עושר למשפחות אמידות הוא תהליך שמטרתו לחבר בין כל הנכסים, ההשקעות וההתחייבויות לתמונה אחת ברורה, כדי לייצר שליטה, איזון בין סיכון לתשואה, וביטחון כלכלי אמיתי. גם כשיש הון משמעותי, ללא אסטרטגיה כוללת ותכנון נכון, הכסף עלול להרגיש מפוזר וחסר
כשאומרים ניהול עושר, רוב האנשים מדמיינים תמונה מאוד מסוימת של חליפה כהה, חדר ישיבות, ותיק השקעות עם לא פחות מאשר שבע ספרות. עולם שנשמע רחוק, גדול, וגם… לא רלוונטי למשפחה צעירה שמג'נגלת בין משכנתא, גנים, רכב ועוד. אבל זה אחד
כשיש הון פנוי בחשבון, ממכירת דירה, ירושה, בונוס או כל אירוע אחר, אחת המחשבות הראשונות שעולות היא:אולי פשוט לסגור את המשכנתא ו"להיפטר" מהדבר הזה. וזה לגמרי טבעי. משכנתא היא אחת ההתחייבויות הכבדות ביותר בחיים, והיא יושבת לא רק על המספרים,
כל הזכויות שמורות לרון סגרה